En bref
Devant une fuite toiture, qui appeler dépend d’abord de l’assurance, pas du couvreur.
- L’assureur se contacte avant toute réparation définitive
- Le délai légal de déclaration atteint 5 jours ouvrés
- Un diagnostic de recherche de fuite coûte entre 150 et 300 euros
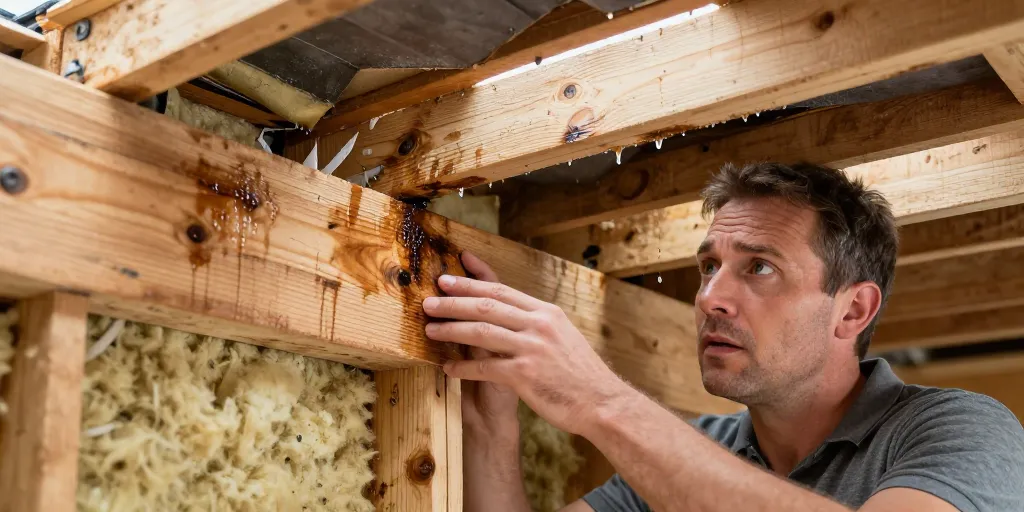
Fuite toiture qui appeler, c’est la question qui panique tout le monde à 22 heures un soir d’orage. La réponse tient en une phrase, ton assureur avant ton couvreur, dans cet ordre précis, sinon tu risques de payer seul une facture que ton contrat aurait pu couvrir. J’ai vécu la scène chez un voisin qui avait fait réparer une toiture à Aix-En-Provence en urgence, un samedi, sans prévenir personne. Résultat, l’assurance a refusé la prise en charge parce qu’aucune déclaration de sinistre n’existait avant les travaux. Dans cet article, on remet les choses dans le bon ordre, avec les chiffres, les pièges et les vrais réflexes à avoir.
Arrêtez de chercher le bon professionnel, cherchez d’abord le mauvais sinistre
Avant de composer un numéro, identifie la nature du sinistre. Une fuite toiture liée à une tempête ne se traite pas comme une infiltration due à un défaut d’entretien. Ootravaux rappelle que le diagnostic conditionne toute la suite, y compris la prise en charge par l’assurance habitation. Un dégât des eaux mal qualifié dès le départ complique ensuite chaque échange avec l’assureur.
Pourquoi 60% des appels de propriétaires aboutissent à un refus d’assurance
La majorité des refus provient d’une confusion entre garantie tempête et garantie dégât des eaux. Un propriétaire appelle son assureur en pensant que toute fuite toiture est automatiquement couverte. Or la couverture dépend de la cause exacte du sinistre, prouvée par un diagnostic technique.
La distinction critique entre fuite structurelle et défaut d’entretien
Une toiture qui fuit à cause d’une charpente affaissée relève d’un désordre structurel, souvent lié à la construction. Une infiltration causée par des tuiles jamais nettoyées relève, elle, d’un défaut d’entretien. Cette nuance détermine si l’assurance indemnise ou non.
Ce que votre assureur vérifie avant même de dépêcher un expert
L’assureur vérifie la date du sinistre, les garanties souscrites et l’existence de sinistres antérieurs sur la même toiture. Un expert en dégât des eaux mesure ensuite l’ampleur réelle des dommages avant tout chiffrage.
Qui appeler en cas de fuite d’eau sur le toit : la hiérarchie que personne n’ose dire
La hiérarchie logique, c’est assurance, puis couvreur, puis éventuellement expert indépendant. Beaucoup font l’inverse et s’en mordent les doigts financièrement.
Le numéro à composer en premier (spoiler : ce n’est pas le couvreur)
Le premier appel revient à ton assureur, via son numéro d’urgence sinistre. Cette étape officialise la date de découverte, un élément qui pèse lourd dans l’indemnisation.
Pourquoi l’assurance doit être informée avant la réparation
Une réparation lancée avant déclaration prive l’assuré de preuve photographique exploitable par l’expert. La garantie dégât des eaux exige un constat avant intervention définitive dans la quasi-totalité des contrats multirisque habitation.
Les 48 heures critiques après la découverte d’une infiltration
Passé ce délai, l’assureur peut invoquer la tardiveté pour réduire l’indemnisation. Les 48 premières heures servent à limiter l’aggravation et à documenter l’infiltration.
Les arnaqueurs sont déjà dans votre région : reconnaître le faux couvreur
Après chaque tempête, des faux artisans démarchent les propriétaires paniqués. La police évoque régulièrement cette arnaque saisonnière, qui ressurgit dès les beaux jours selon plusieurs signalements récents.
Comment les faux dépanneurs exploitent l’urgence et la tempête
Ils proposent une intervention immédiate, sans devis écrit, en exigeant un paiement comptant avant tout début de chantier. L’urgence réelle ne justifie jamais l’absence de devis.
Les questions à poser au téléphone pour filtrer les arnaqueurs
Demande le numéro SIRET, l’assurance décennale et une estimation écrite avant tout déplacement. Un professionnel sérieux fournit ces éléments sans hésiter.
Vérifications essentielles avant de donner accès à votre toit
Quel est le prix d’une intervention pour une fuite de toiture : au-delà des 300 à 1200 euros
La fourchette communément citée masque une réalité plus contrastée selon la zone à traiter.
Pourquoi le tarif affiché n’est jamais le tarif final
Un solin remplacé coûte moins cher qu’une noue reprise entièrement. Le prix final dépend de l’accessibilité du toit, du type de couverture et de la surface réellement touchée.
Diagnostic gratuit ou payant : ce que cache vraiment cette question
Un diagnostic gratuit s’accompagne souvent d’un devis de réparation obligatoire pour rentabiliser le déplacement. Un diagnostic payant, entre 90 et 150 euros, reste indépendant de la suite donnée.
Les surcoûts cachés que personne ne mentionne
Que faire en cas de fuite d’eau du toit : les 6 gestes immédiats avant l’arrivée du professionnel
Nous pensons que la panique aggrave toujours plus les dégâts que la fuite elle-même.
La bâche provisoire : moins utile que vous ne le croyez
Une bâche posée sans savoir localiser précisément la fuite déplace souvent le problème sans le résoudre. Elle reste une solution d’attente, pas une réparation.
Photographier comme un expert d’assurance
Photographie la tache au plafond, la zone extérieure suspectée et les biens endommagés, sous plusieurs angles, avec un objet de référence pour l’échelle.
Isoler et nettoyer sans aggraver les dégâts
Coupe l’électricité de la zone touchée si l’infiltration approche une prise ou un luminaire. Éponge l’eau stagnante sans frotter les surfaces déjà fragilisées.
Les erreurs qui invalident votre couverture d’assurance
Est-ce que l’assurance habitation couvre la toiture : les 5 cas de refus systématique
La garantie dégât des eaux figure dans la plupart des contrats multirisque, avec des exclusions précises.
Couverture par événement climatique versus usure normale
La garantie tempête s’active à partir de vents dépassant un seuil constaté par Météo-France. L’usure normale d’une toiture, elle, reste exclue de toute indemnisation.
Défaut d’entretien : la raison cachée derrière 40% des refus
Sinistres antérieurs non déclarés et exclusions emboîtées
Un sinistre similaire non déclaré l’an dernier peut justifier un refus total sur le nouveau dossier. L’assureur croise systématiquement l’historique du contrat.
Propriétaire versus locataire : qui paie vraiment
Le propriétaire assume la structure et la couverture, le locataire assume les dommages intérieurs consécutifs. En copropriété, le syndic engage la garantie de l’immeuble pour les parties communes.
Urgence toiture : quand appeler les pompiers et quand ce sera facturé
Les pompiers interviennent, mais pas pour réparer une toiture qui fuit.
Les pompiers ne réparent pas les fuites mais interviennent dans 3 cas précis
Ils agissent en cas de risque d’effondrement, de mise en sécurité d’urgence ou de danger électrique lié à l’eau. En dehors de ces cas, la mission ne relève pas de leur champ légal.
L’arnaque de la facturation pompiers sur les interventions en urgence
Certaines interventions hors mission de sauvetage sont facturées par les services d’incendie, selon des tarifs fixés par arrêté préfectoral. Cette facturation surprend souvent les ménages qui pensaient l’intervention gratuite.
La vraie définition d’une urgence toiture selon les services d’intervention
Une urgence se définit par un danger immédiat pour les personnes, pas par le simple inconfort d’une fuite active.
Fuite toiture qui appeler : notre position pour trancher enfin
Fuite toiture qui appeler ne devrait plus être une question anxiogène après cet article. La règle reste simple, assureur d’abord, couvreur certifié ensuite, expert indépendant en cas de litige. Nous pensons que cette hiérarchie évite l’essentiel des refus d’indemnisation constatés chaque année.
FAQ : les questions que les propriétaires paniqués posent vraiment
Fuite introuvable, le diagnostic coûte 300 euros et ne paie rien ?
Une recherche de fuite complexe, par caméra thermique ou gaz traceur, atteint effectivement 300 euros sans garantie de localisation immédiate, notamment sur toiture-terrasse.
Peut-on vraiment colmater une fuite de toiture de l’intérieur ?
Un colmatage intérieur reste une solution provisoire, jamais une réparation durable, car l’eau continue de circuler dans la charpente.
Assurance fuite toiture, combien de temps pour être indemnisé après l’appel ?
Le délai moyen d’indemnisation s’étale entre 3 et 6 semaines après passage de l’expert, selon la complexité du dossier.
Réparation toiture fuite en urgence un dimanche, qui décroche et à quel prix ?
Les entreprises d’astreinte décrochent, avec un forfait d’urgence majoré, souvent entre 150 et 250 euros rien que pour le déplacement dominical.